
指数基金虽好,但很多人一上手就会陷入新的焦虑:到底什么时候买?一次买多少?会不会刚好买在山顶?
对于普通个人投资者而言,试图精准择时往往是亏损的根源。而解决择时难题最经典、最省心的武器,就是定投(定期定额投资)。
所谓定投,就是在固定的时间(如每周、每月),将固定金额投入到同一只或同一组合的标的当中。其实我们每个人早已接触过定投——企业每月为员工缴纳的养老金,底层采用的正是定投机制。
一、为什么定投是普通投资者的“解药”?
相较于一次性单笔重仓,定投具备两项不可替代的天然优势:
- 大幅降低资金门槛与心理压力
直接拿出一两万元进场,很多人会焦虑不安;但如果拆解为每月投入 1000 元,或者每周定投 200~300 元,不仅执行毫无负担,不知不觉中就能积攒起可观的本金池。 纪律性分摊持仓成本,微笑曲线获利
市场波动无法预测:- 净值下跌时:同样的定投金额可以买到更多的基金份额,自动拉低整体持仓均价;
- 净值上涨时:前期低位积累的筹码开始贡献丰厚浮盈。
通过用时间拉平波动,定投彻底规避了“一把梭哈买在高点”的致命风险,让投资心态始终保持平稳。
二、手把手制订一份专属定投计划
实操落地并不复杂,只需明确以下 3 个关键步骤:
第一步:测算每月合理定投金额
定投最怕中途断供。因此投入的资金必须是真正的闲钱,绝不能影响正常生活与应急储备。
可以参考这个极简测算公式:
每月定投上限 = (月收入 - 刚性月支出) / 2
每月扣除房租/房贷、基础饮食等必须开销后,将剩余结余资金的 一半(约 50%) 用于定投,另一半留存作为流动资金或应急缓冲,既保证了投资持续性,又留足了安全边际。
第二步:挑选定投标的与组合数量
没有人工主观干预、长期跟随国运向上的大盘宽基指数基金(如沪深 300、中证 500 等)是定投的首选核心标的:
- 每月预算 ≤ 500 元:精选 1 ~ 2 只 核心宽基指数基金,专注积累份额;
- 每月预算 ≥ 1000 元:可搭配 2 ~ 3 只 具有互补性的指数(如“核心宽基 + 稳定高红利”),避免持仓过度分散。
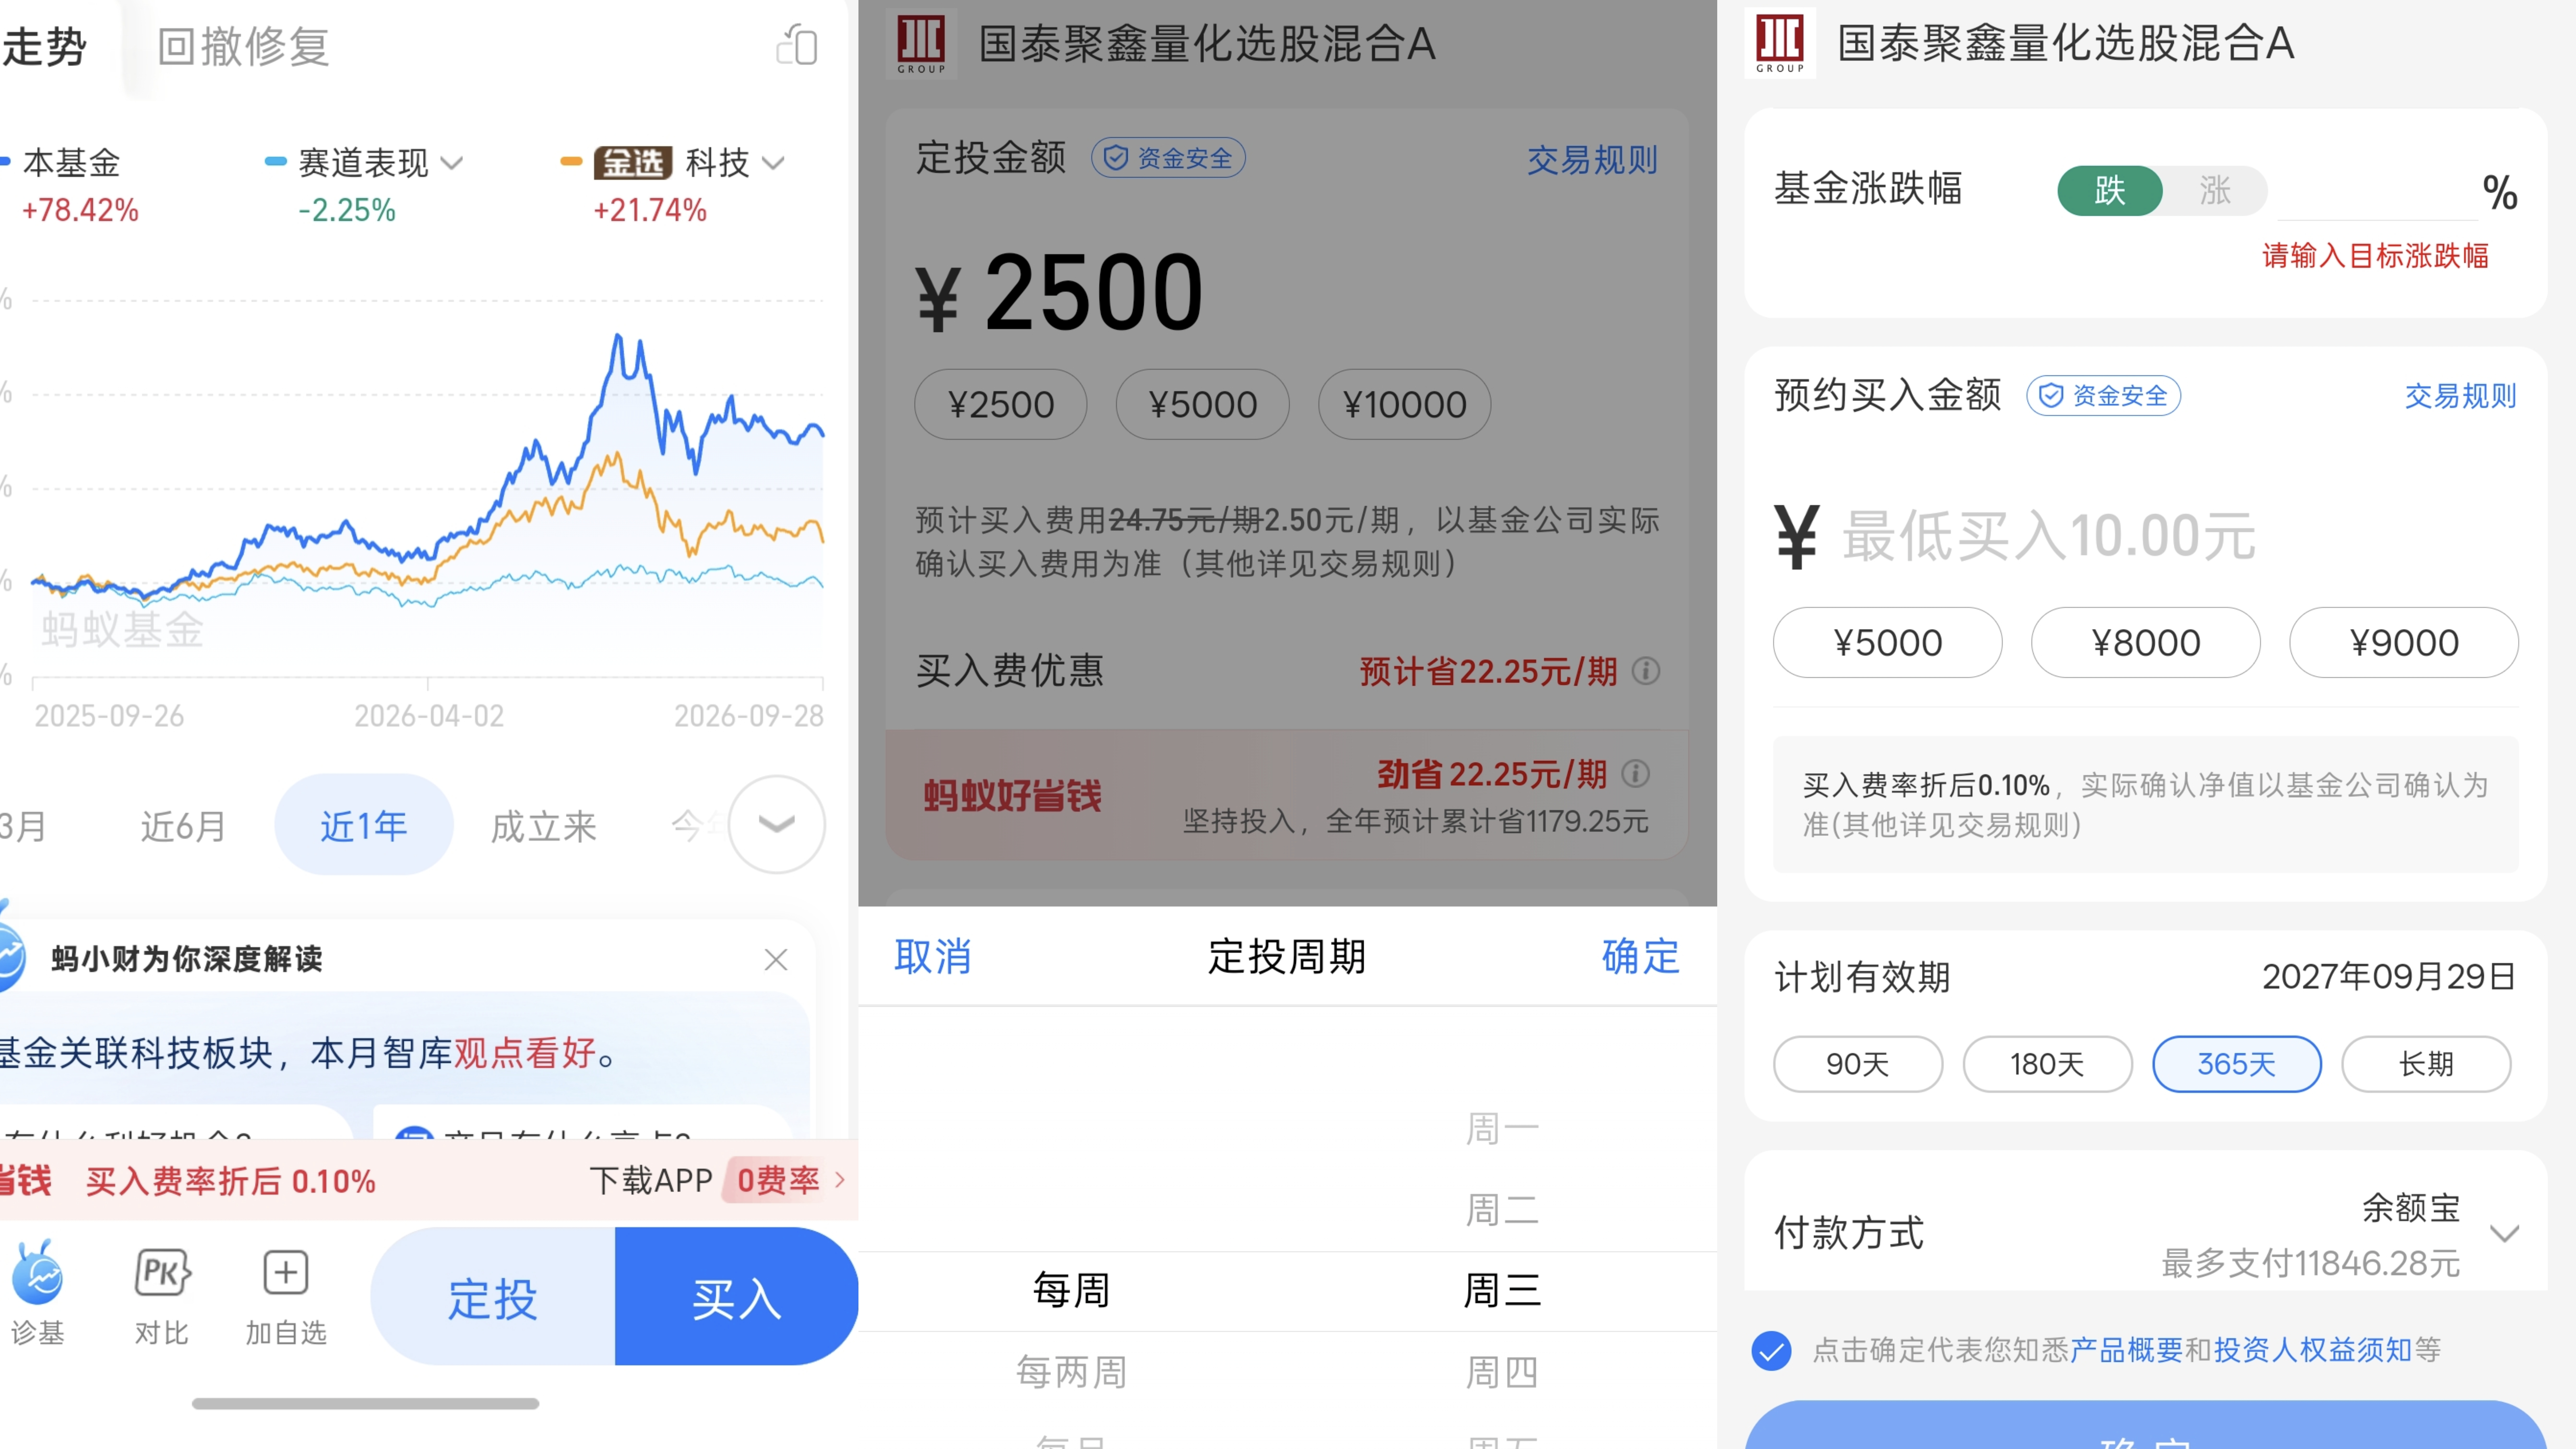
第三步:设置扣款周期,开启自动定投
如今无论是支付宝、天天基金还是各大券商 App,都内置了成熟的自动定投工具。
选定标的后,设定好扣款周期(例如“每周二”或“每月发工资次日”),系统就会自动执行扣款买入,完全无需手动盯盘操作。
三、定投的心法:做好长期同行的准备
定投不是短期暴富的杠杆,而是慢工出细活的长期资产积累工具。
定投资金必须是至少 3 年以上不会动用的闲钱。因为一个完整的牛熊经济周期通常需要 3~5 年,只有留足充分的时间维度,才能完整走完从低位吸筹、磨底分摊成本到最终估值修复的“微笑曲线”。
在【羽投圈】中,我们常说:投资是一场长跑。学会把精力留给工作与生活,让定投在后台默默复利,就是普通人最从容的投资姿态。
评论栏