
在上一篇文章中,我们理清了指数基金在顶层的大分类:宽基指数基金与行业指数基金(窄基)。
很多初学者都知道定投首选宽基指数,但打开基金交易软件,光是宽基就有上百只。为什么同样是跟踪一批股票,不同基金的收益和走势却相差甚远?
关键就在于指数编制的底层法则。任何一个股票指数,都建立在两条最核心的底层规则之上:
- 选股规则:决定挑选哪些股票进入成分股名单;
- 加权规则:决定每只入选股票在指数组合中占据多少资金比例(权重)。
基于加权方式的不同,宽基指数进一步分化为两大阵营:市值加权型指数 与 策略加权型指数(Smart Beta)。
一、主流基石:市值加权型指数
这是市场上规模最大、历史最悠久、机制最透明的经典指数形态。
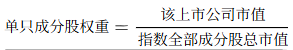
- 编制逻辑:以企业的“总市值(或自由流通市值)”为基准进行选股与加权。规模越大的行业龙头企业,市值越高,在指数中所占的权重比例也就越大。
- 权重计算方式:
常见代表品种:
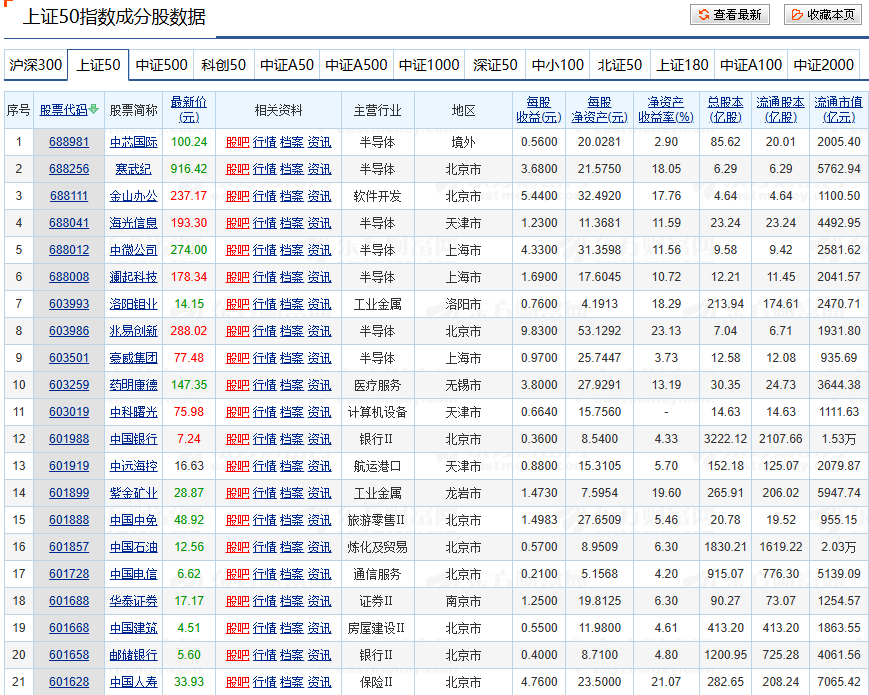
- A 股大盘宽基:上证 50(市值排名前 50 的超大型巨头)、沪深 300(两市核心前 300 家行业蓝筹)、中证 500(中等市值成长龙头)。
- 港股宽基:恒生指数、恒生中国企业指数(H股指数)。
特点与评价:
市值加权客观反映了整个市场的资本流动与大盘整体表现,规模大、流动性充裕、运行稳定,是普通人最坚实的配置底仓。
二、进阶工具:策略加权型指数(Smart Beta)
如果不按“谁个头大谁占比高”来分权重,而是按照某种特定的财务因子或投资策略来挑选股票、分配权重,就构成了策略加权型指数。
这类指数通常旨在打破传统市值加权的局限,试图在承担合理波动的前提下获取超额收益(Alpha)或更优的风险调整后收益。
主流的策略加权维度通常包括以下 5 种:
- 股息率(红利策略):优先挑选持续分红、股息率高的稳健企业(如中证红利、红利低波);
- 价值策略(低估值):挑选市盈率(PE)、市净率(PB)等估值指标处于历史低位的股票;
- 低波动策略:挑选股价长期振幅小、走势平稳的抗跌股票(如 500 低波动);
- 基本面策略:依据企业的营业收入、现金流、净资产分红等综合基本面质量来分配权重(如基本面 50);
- 等权重策略:不管市值大小,所有入选成分股一律平分资金权重(例如每只占 2%)。
三、深度对比:市值加权 vs 策略加权
| 比较维度 | 市值加权型指数 | 策略加权型指数(Smart Beta) |
|---|---|---|
| 加权依据 | 企业市值规模大小 | 股息、低波、价值、基本面等特定策略因子 |
| 运作风格 | 纯被动,客观跟随市场大势 | 半被动半主动,带有鲜明的策略倾向 |
| 规模与容量 | 市场容量极大,百亿级航母基金众多 | 整体产品规模较小,依赖特定策略周期 |
| 收益特征 | 走势稳定,赚取市场整体 beta 收益 | 在特定行情下可能带来亮眼的超额收益 |
| 适合阶段 | 新手首选底仓,长期定投穿越周期 | 适合有一定经验后,作为组合收益增强的补充配置 |
投资总结
市值加权型指数是定投的定海神针,它让你稳稳咬住国运与大盘基准收益;而策略加权型指数(如红利、低波)则是组合防守反击的利刃。
理解了这两种加权模式,后续在构建定投组合时,就不会再盲目跟风,而是能清晰明白每一只买入的宽基,究竟是靠“体量规模”赚钱,还是靠“策略因子”制胜。
评论栏